



Кабинетът внася данък "свръхпечалба" в НС
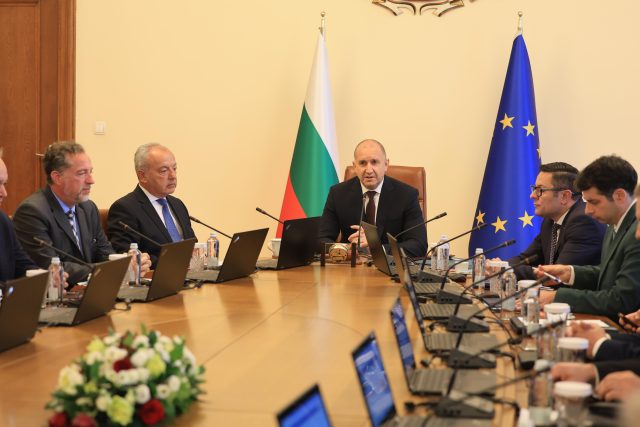
Кабинетът на Румен Радев одобри в сряда пакета с данъчните промени за 2027 г., които ще залегнат в Бюджет 2027. Те ще бъдат внесени и предложени за гласуване в Народното събрание. Най-съществените промени са свързани с въвеждане на еднократен данък "свръхпечалба" за няколко сектора, повишаване на данъчните оценки на имотите, както и вдигане на данъчните облекчения за деца.
През 2027 г. се предвижда да действа извънреден и еднократен данък върху свръхпечалбата, чиято ставка ще е 33% – върху горницата над обичайната печалба. Освен това до 30% от данъка ще могат да се преотстъпват за конкретни цели – например инвестиции или формиране на резерви. По-високото облагане ще важи за няколко сектора – банки, застрахователни дружества, търговци на храни с нетни приходи от продажби за 2026 г. не по-малко от 5 млн. евро, телекомуникационни компании, обменни бюра и дружества за бързи кредити. От първоначалния вариант са отпаднали презастрахователите. 90% от данъка ще се съберат авансово още догодина.
Предвижда се като данъчна основа да се използва средната годишна данъчна печалба на предприятията за периода 2020-2025 г. Ако компаниите я надвишат с повече от 20%, горницата ще се облага със ставката от 33%. За всяко предприятие ще се използва неговата собствена икономическа история.
В корпоративното облагане се предлагат и други мерки. Актуализира се стойностният праг за данъчни материални и нематериални активи – от 700 лв. на 1000 евро.
Увеличава се срокът за пренасянето на данъчните загуби – от 5 години на 10 години. Сега пренасянето е до 5 години, но върху размера на целия положителен финансов резултат. Сега срокът се увеличава на 10 години, но загубата няма да може да се пренася върху повече от 70% от реализираната печалба. Именно заради пренасянето на големи загуби в миналото "Лукойл Нефтохим" например не внасяше почти никакъв данък върху печалбата си.
Въвежда се още ускорена данъчна амортизация за изкуствен интелект (AI) и за високопроизводителна и сървърна техника – срокът на амортизацията се намалява от 3 г. на 1 година.
Квотата за ваучерите за храна, които не се облагат с осигуровки и данъци, се вдига от 818 млн. евро за тази година на 1.5 млрд. евро за 2027 г., а индивидуалният месечен ваучер се повишава от 200 лв. на 200 евро, но за сумата над 102.26 евро се въвежда данък при източника от 7%.
Ставката на т. нар. данък "уикенд" се увеличава от 3% на 7%. Става дума за облагането на личното ползване на служебни коли, телефони, лаптопи и т. н.
Предвижда се повишаване на данъчните оценки на имотите с 30% през 2027 г., което ще увеличи данък сгради, става ясно още от промените. През 2028 г. и 2029 г. актуализацията ще бъде с по 35% спрямо сегашното равнище. Увеличенията ще обхващат сградите, земите, подобренията и земеделските земи, но вдигането на данъчните оценки няма да покачи такса "смет".
Европейската комисия не е одобрила въвеждането на патентен данък за част от заведенията за хранене (ресторантите), което означава, че сегашният текст трябва да отпадне от закона, предвиждат още промените.
Кабинетът предлага по-високото данъчно облекчение за деца да се запази за постоянно. Сега то е максимум 306 евро на дете на година, но мярката не беше постоянна, а се гласуваше година за година със закона за бюджета. Сега текстът предвижда сумата на "бонуса" да остане за постоянно в закона, като се повишава до 500 евро за едно дете на година, до 1000 евро за две деца и до 1500 евро за три и повече деца.
За децата с увреждания сумата се увеличава от 1200 лв. на 1200 евро.
Кабинетът предлага въвеждане на данъчно облекчение за "детско развитие", което ще обхваща "здравни, образователни и спортни дейности", например частните уроци и допълнителни занятия на децата, плащани от родителите. Предвижда се размерът на бонуса да бъде диференциран според броя на децата, като облекчението ще е максимум 200 евро при едно дете, 400 евро при две деца и до 600 евро при три и повече деца.
Предлага се ползването на отстъпката да бъде обвързано с документално доказване на извършените разходи и тяхното плащане при поискване от органите по приходите. Целта е не само подкрепа за родителите, но и противодействие на сивата икономика в този сектор.
Кабинетът предлага въвеждането на акциз върху мощните автомобили, макар и малко по-нисък в сравнение с първоначалното предложение, става ясно още от данъчните промени за 2027 г. Става дума за двигателите с мощност над 250 kW, като от облагане ще се изключат електромобилите, а също и линейки, пожарни и други специализирани автомобили. Хибридите ще се облагат на база на максималната полезна мощност на двигателя с вътрешно горене, равна на или по-голяма от 250 kW.
Стъпките на акцизната ставка ще са четири:
- за автомобили с мощност на двигателя от 250 kW до 300 kW – 500 евро;
- за автомобили с мощност на двигателя от 301 kW до 350 kW – 1500 евро;
- за автомобили с мощност на двигателя от 351 kW до 500 kW – 3000 евро;
- за автомобили с мощност на двигателя над 500 kW – 6000 евро.
Вдига се и прагът за задължителна регистрация по ДДС, но с по-малка стъпка от първоначално обявената. Сега той е 51 300 евро и първоначално се предлагаше той да се покачи на 75 000 евро. Това обаче се оказа твърде рязко повишение и затова правителство предлага плавен преход – 60 000 евро за 2027 г., 70 000 евро за 2028 г. и 75 000 евро през 2029 г. Максимално възможният праг е 85 000 евро.
Въвежда се задължително електронно фактуриране за местните доставки, но то реално ще стартира от 2028 г., тъй като трябва да се изгради съответната информационна платформа на НАП. "В хода на обществените консултации първоначалният централизиран модел бе заменен с децентрализиран модел на оперативна съвместимост. Промяната е във връзка с уеднаквяване на изискванията с европейската рамка ViDA ("ДДС в цифровата ера"), съгласно които от 1 юли 2030 г. държавите членки трябва да въвеждат в националната законодателство задължително електронно фактуриране за трансгранични доставки. Установяват се и правила за задължително издаване на структурирани електронни фактури за местни доставки и авансови плащания между фирми, организации и държавни органи, установени в страната", уточниха от правителствената пресслужба.
Въвежда се също задължителна регистрация по ДДС при облагаеми доставки, свързани със земя и сгради, защото в момента има случаи, при които се създава нова фирма при строеж на нова сграда, като всички апартаменти се продават в един ден и така не се начислява ДДС.
Облекчава се административната тежест, свързана с т. нар. зелени одити (ESG одити). Само предприятия, които имат едновременно нетни приходи от продажби от 450 млн. евро и средна численост на персонала 1 000 души за отчетния период, ще са длъжни за изготвят отчети за устойчивостта. В момента това задължение имат фирмите с нетни приходи от продажби над 50 млн. евро и 500 души персонал – тоест около 650 големи предприятия. С вдигането на прага ще останат около 40.





Коментари в сайта (0)
Все още няма коментари. Бъди първият!